Size: a a a

2021 July 21
Risk Takers
​​ИНДЕКС СТРАХА


 Эта неделя началась с заголовков финансовых новостей о падении индекса S&P и росте индекса волатильности VIX на фоне коронавирусных антирекордов штамма Дельта. В понедельник, 19 июля, было зафиксировано сильнейшее с мая 2021 г. падение S&P 500 на более чем 2% с закрытием VIX в 22.5 пунктов. Этим постом хотим дать краткий экскурс и определение индексу VIX, чтобы наши читатели были в потоке происходящего в финансовом секторе.

 Индекс волатильности CBOE Volatility VIX рассчитывается Чикагской биржей опционов (Chicago Board Options Exchange, CBOE) с 1993 года. Его неофициальное название «индекс страха и жадности», fear and greed index, так как он отражает настроения/опасения рынка на происходящее в мире и будущие события. В расчете индекса используются цены премий опционов индекса S&P 500 за 30 дней за право купить/продать, демонстрируя рыночные ожидания о будущей 30-дневной волатильности. Итак, VIX – это средневзвешенное значение цен опционов индекса S&P 500.

 Важность индекса заключается в количественной оценке риска и настроений инвесторов при принятии решений, а также обратной зависимости с фондовым индексом S&P 500. При росте индекса S&P 500 индекс страха VIX снижается. Считается, что по шкале 0–100 показатель выше 20 выражает опасения/страх инвесторов, когда показатель ниже 10 выражает оптимистичный настрой. Например, VIX в 20 пунктов означает 20% ожидаемого годового изменения. За историю существования индекс подвергался глобальным шокам и достигал максимумов в 1998 (рублевый кризис), 2001 (теракт 9/11), 2002 (скандал Enron), 2008 (глобальный финансовый кризис), 2018 (коррекция рынка) и 2020 (пандемия Covid) годы.

 Поскольку индекс отражает ожидаемую волатильность индекса S&P 500, основанные на сентиментах инвесторов, индекс был обвинен в манипулировании. В 2018 году Комиссия по ценным бумагам (SEC) и Комиссия по торговле товарными фьючерсами (CFTC) расследовали письмо от анонимного осведомителя о манипулировании и потенциальном ущербе в $2 млрд/год. Чикагская биржа потребовала снять обвинения и подвергла сомнению подлинность письма. Для совершенствования индекса биржа CBOE совместно с Агентством по регулированию деятельности финансовых институтов (FINRA) решили внедрить машинное обучение и искусственный интеллект для регулирования и администрирования индекса. Несмотря на разные мнения касательно индекса, его продолжают использовать в анализе рынка и цитируют ежедневно как мерило ожиданий и настроений.


 В Казахстане индексом страха можно назвать обменный курс доллара к тенге. Он влияет на различные факторы, например на потенциальные оттоки тенговых вкладов или рост цен. Также резкие изменения курса, а обычно это обесценения, могут в один момент сделать проект из прибыльного убыточным или испортить настроения многим в правительственном квартале столицы.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 July 22
Risk Takers
НЕМНОГО О ШТРАФАХ БВУ

Мы неоднократно критиковали штрафы, которые выставляются банкам за их проступки. Можно вспомнить как БВУ за различные нарушения получали штраф чуть более сорока тысяч тенге, когда штрафы за правила дорожного движения стали повышаться.

Согласно законодательству Казахстана МФО и банки должны указывать ставки вознаграждения при распространении рекламной информации. Периодически мы встречаем банки, которые игнорируют данное требование и распространяют информацию без указания ставок. Так, в ходе мониторинга АРРФР было выявлено, что Altyn Bank не следовал данной норме закона и получил штраф в размере 145850 тенге. С точки зрения наказания, данная сумма не является значительной. Более того, данная информация нигде особенно не будет освещена. Хотя, невзирая на размер взысканий, мы надеемся, что банки будут более ответственно подходить к размещению рекламной информации и в целом требований.

Несмотря на то, что мы отмечаем необходимость повышения штрафов, ряд БВУ в текущем году получили достаточно существенные взыскания. Согласно данным АРРФР с начала года было опубликовано 42 санкции и меры примененные к БВУ, с общей суммой штрафа более 67.8 млн тенге. Из 42 упоминаний 11 приходится на ForteBank. Сумма штрафов Forte превышает 33 млн. Следом за ForteBank по сумме штрафов расположился Al-Hilal - 25.7 млн тенге. Остальные банки имеют менее значительные штрафы или имеют предписания, которые не подразумевают денежного взыскания.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 July 23
Risk Takers
​​ФИНАНСОВЫЕ КАТАСТРОФЫ

Несомненно, многие из вас смотрели фильмы про Wall Street и знают, что многие гиганты финансовой индустрии обанкротились из-за недостатков риск-менеджмента, внутреннего и внешнего аудитов.

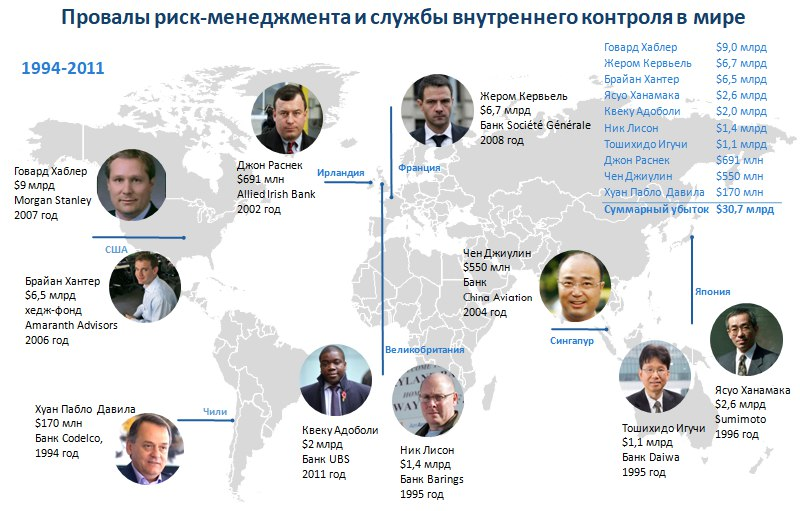
На картинке показаны 10 финансовых учреждений, которые за период с 1994 по 2011 год потеряли $30.7 млрд.

• Morgan Stanley - $9млрд
• Банк Société Générale - $6.7 млрд
• хедж-фонд Amaranth Advisors - $6.5 млрд
• Sumimoto - $2.6 млрд
• Банк UBS - $2 млрд
• Банк Barings - $1.4 млрд
• Банк Daiwa - $1.1 млрд
• Allied Irish Bank - $691 млн
• Банк China Aviation - $550 млн
• Банк Codelco - $170 млн

В Казахстане можно собрать аналогичный список катастроф, где следует выделить несколько киллеров банков. Мы постараемся сделать подобную подборку по нашей стране и опубликовать в будущих постах.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 July 26
Risk Takers
​​МОЩНЫЕ КОМПАНИИ СНИЖАЮТ ЭФФЕКТИВНОСТЬ ДЕНЕЖНО-КРЕДИТНОЙ ПОЛИТИКИ

На прошлой неделе Международный валютный фонд (МВФ) опубликовал новое исследование, в котором говорится что влияние мегакомпаний может подорвать денежно-кредитную политику. В исследовании приводится политика центральных банков, которые установили нулевые процентные ставки и расширили программы покупки облигаций на триллионы долларов.

Аналитики МВФ считают, что растущее доминирование меньшего числа более крупных компаний потенциально подрывает влияние политики центрального банка на общую экономическую активность и цены. Авторы обеспокоены тем, что большая концентрация мегакомпаний в экономике, особенно в разгар цифровой революции, означает, что эти негабаритные, богатые наличностью предприятия также менее чувствительны к кредитным рынкам и банковскому кредитованию - ключевым каналам, через которые политика центральных банков оказывает влияние.

Получается, что чем больше доминируют подобные мегакомпании в совокупной экономической деятельности, тем серьезнее проблема для центральных банков. Согласно полученным расчётам, для предприятий США повышение учетной ставки Федеральной резервной системы на 100 базисных пунктов привело к тому, что фирмы с низкими «наценками» (markups) сократили продажи на 2% через год, но практически не повлияли на объем производства фирм с высокими «наценками».

Помимо прочего, в исследовании говорится, что глобальные корпоративные наценки среди публичных компаний выросли в среднем примерно на 30% с 1980 года - и вдвое быстрее в цифровых секторах. Также отмечается, что пандемия, вероятно, усилит эти тенденции, в то время как более крупные корпорации будут увеличивать долю рынка, поскольку многие малые предприятия разоряются. В качестве примера приводятся технологические гиганты Apple и Alphabet, у которых имеются денежные средства в размере от 150 до 200 миллиардов долларов.

Если ЦБ решат ужесточить слишком сильно свою политику, чтобы снизить активность в будущем, они могут дестабилизировать или разбалансировать экономику и непропорционально сильно ударить по небольшим компаниям и бедным домохозяйствам. Если слишком сильно ослабить политику, ЦБ рискуют взорвать пузыри активов и подорвать финансовую стабильность. МВФ считает, что для снижения негативного эффекта необходимо удвоить конкуренцию и антимонопольное регулирование, бросая вызов доминирующим компаниям, монополистам.

По нашему мнению, в развивающихся экономиках подобные проблемы также являются серьезной угрозой. Особенно это касается стран с высоким уровнем коррупции, так как компании в подобных юрисдикциях могут быть более могущественны, ввиду своего сильного акционера или иных причин, позволяющих принимать стимулирующие программы развития экономики для повышения выгоды подобных компаний.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 July 27
Risk Takers
​​О ПОВЫШЕНИИ КРЕДИТНОГО РЕЙТИНГА KASPI

В прошлую пятницу агентство Moody’s опубликовало очередную оценку кредитного риска Kaspi Bank. Для начала нужно отметить, что базовая кредитная оценка (Baseline Credit Assessment – BCA) повышена с «b1» до «ba3».

В обосновании кредитного рейтинга Kaspi агентство Moody's отметило, что почти половина кредитов Kaspi участвовали в трехмесячной отсрочке в 2020 году из-за пандемии и 96% возобновили свои платежи. Также в обзоре говорится, что во II квартале прошлого года рост портфеля банка ускорился. Помимо прочего в прошлом году проблемные кредиты Kaspi Bank остались неизменными в абсолютном выражении и уменьшились в процентном отношении займов брутто.

Также, из-за выплаты дивидендов у банка уменьшился буферный капитал. Аналитики считают, что устойчивая прибыльность банка, при которой доходность активов в среднем постоянно превышает 7%, остается ключевым фактором его способности абсорбировать убытки и обеспечивает гибкость с точки зрения выплаты дивидендов и управления капиталом. Рейтинги депозитов банка «Ba1» основаны на его BCA на уровне «ba3» и высокой вероятности поддержки со стороны правительства Казахстана для владельцев депозитов банка, что приводит к увеличению на две ступени по сравнению с BCA. По состоянию на 1 июня 2021 года системная значимость Kaspi Bank для банковской системы Казахстана поддерживалась его долей на рынке в размере 19,2% в розничных депозитах и 9,1% в совокупных активах банковской системы. Более того, по данным Национального банка Казахстана, доля платежной платформы Kaspi.kz в общем объеме безналичных и цифровых транзакций в Казахстане достигла 69% в 2020 году, что указывает на ее высокую важность для финансовой системы в целом.

Moody’s также отмечает, что повышение рейтингов Kaspi Bank может быть вызвано дальнейшим увеличением его рыночной доли и системной значимости на фоне устойчиво сильных финансовых показателей.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
Risk Takers
​​СПЕЦИАЛИЗАЦИЯ "МОДЕЛИРОВАНИЕ РИСКОВ"

Как мы обещали, запускаем специализацию "Моделирование рисков". Хотим представить Вам первый модуль Специализации.

МОДУЛЬ 1: Основы статистики и моделирование в Excel
Online

"Основы статистики и моделирование в Excel"  - это отличный шанс начать свой путь в профессиональное моделирование, а также хорошая возможность восполнить пробелы в статистике и моделировании. Для прохождения курса, Вам не потребуется дополнительных знаний, только желание стать модельером.

Авторы курсы построили обучение таким образом, что Вам не понадобятся знания алгебры и Вам не придется запоминать или выводить формулы. Самый сложный материал объясняется простым и понятным языком с настоящими наборами данных и примерами из практики.

Помимо профессиональных риск менеджеров и других специалистов финансового сектора, этот курс будет полезен для студентов магистратуры и докторантуры, которые затрудняются с методологической частью своих дипломных работ или исследований.  

📑Основные темы курса:

▪️Центральная предельная теорема
▪️Виды распределений
▪️Способы измерения дисперсий
▪️Корреляция и ковариация
▪️Тестирование гипотез
▪️Интервал уверенности
▪️Линейная регрессия
▪️Логистическая регрессия
▪️ANOVA анализ
▪️VaR
💎По окончанию курса, будут вручены сертификаты.

Тренеры курса — Сауран Сарбасов и Науан Сарбасов

Сауран Сарбасов — Партнёр консалтинговой компании Radius Advisory Lab. Сауран имеет профессиональные сертификаты Professional risk manager (PRM), ACCA и CPA Canada.

Науан Сарбасов — старший консультант консалтинговой компании Radius Advisory Lab. Науан имеет профессиональные сертификаты Google Professional Data Analytics, World Quant University Machine Learning Specialization, а также принимал участие в курсах от IMF.

🗓Дата проведения:
4-5 сентября в 11:00 часов.
Продолжительность 8 часов (4 часа каждый день).

Регистрация заканчивается 3 сентября.

Цена за одного участника для индивидуальных клиентов: 35 000 тенге (оплата по ссылке ниже)
Цена за одного участника для корпоративных клиентов: 45 000 тенге

По всем вопросам можете обращаться 8-(708)-238-40-91 или info@radius-advisory.com

Ждем Вас дорогие друзья на нашем курсе!

Ссылка на регистрацию🔗

Ссылка для оплаты💳
источник
2021 July 28
Risk Takers
О РЕАЛИЗОВАВШЕМСЯ ОПЕРАЦИОННОМ РИСКЕ В АЛЬФА-БАНКЕ

Вчера в СМИ вышла интересная статья про реализовавшийся операционный риск в Альфа-Банке. Как выяснилось в прошлом году в Альфе произошел сбой и денежные переводы со счета на счет осуществлялись средствами банка, а не отправителей. Один из клиентов банка зарегистрировал ТОО и платежную карту в системе "Альфа Мобайл". Данный клиент с 1октября 2020 года осуществлял переводы. Суммы переводов не списывались с счета отправителя, но зачислялись на карточки получателей. Из-за произошедшего сбоя клиент смог осуществить переводы на сумму 416 миллионов 669 тысяч тенге.

Как пишет издание сбой произошел в период с 22 сентября по 09 октября 2020 года. То есть банк не сразу смог распознать и устранить проблему в системе Альфа мобайл. Нам кажется, что банк проявил безответственность и отсутствие надежной системы внутреннего контроля. Это уже не первый случай, когда банк демонстрирует слабость в процессе управления операционными рисками, что отражает низкий уровень системы риск-менеджмента. Мы считаем, что данный случай должен браться на особый контроль со стороны регулятора и учитываться при оценке SREP (supervisory review and evaluation process).

Между тем, вчера Kase опубликовал информацию о суммарном размере вознаграждения членов исполнительного органа за 2020 год. Согласно опубликованной информации члены исполнительного органа в совокупности получили 1.2 млрд тенге. Если мы правильно понимаем, то правление банка состоит из пяти человек, что в пересчете дает 20.5 млн тенге в месяц на каждого члена. Учитывая данную сумму, мы полагаем, что столь существенное событие никак не повлияло на размер вознаграждения.

Странно, но советы директоров в банках недостаточно жесткие в плане требований и наказаний за проступки менеджмента. Реализация инцидентов должна сопровождаться жесткими санкциями и как минимум лица, ответственные за контроль над рисками, должны нести достаточную ответственность. Возможно люди в СД БВУ имеют собственную точку зрения на данный счет, но тогда должен вмешиваться регулятор и применять более жесткие санкции как к СД, за отсутствие надзора и недостаточную реакцию, так и к членам исполнительного органа.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 July 29
Risk Takers
​​О РЕГУЛИРОВАНИИ ИПОТЕЧНОГО КРЕДИТОВАНИЯ

Резервный банк Австралии (RBA) опубликовал исследование «Макропруденциальные ограничения на ипотечные продукты: опыт Австралии», в котором говорится, что макропруденциальная политика, реализованная Австралийским Управлением пруденциального регулирования (APRA), касающаяся рынка жилья дважды в период с 2014 по 2018 год, способствовала снижению рисков в финансовой системе.

Авторы считают, что несмотря на некоторые первоначальные трудности и неожиданные эффекты, банки отреагировали снижением роста рискованных видов кредитования.

При первом применении политики в конце 2014 года, ARPA требовала от банков ограничивать свой годовой рост по ипотечным кредитам не более чем 10%. Вторая политика от 2017 года, требовала, чтобы банки ограничивали выдачу процентных ипотечных кредитов не более чем 30 процентами от общего объема кредитов на новое жилье. Обе политики быстро снизили совокупный рост тех видов кредитования, на которые были нацелены. Чтобы соответствовать лимитам APRA, банки сократили рост нового кредитования целевых типов кредитов примерно на 20-40 процентных пунктов в течение года, увеличив процентные спреды по таким кредитам примерно на 10-30 базисных пунктов. Однако, как показывает практика, крупные и средние банки по-разному реагируют на политику. Затем, как регулятор почувствовал стабилизацию сектора, решил снять данные ограничения.

Исследование опубликовано на фоне обсуждений и прогнозов новых ограничений. Центральный банк неоднократно заявлял, что он внимательно следит за ростом заимствований домашних хозяйств для жилищных кредитов, но он не устанавливает и не должен устанавливать целевые цены на жилье.

В нашем случае регулятор постепенно ограничивает розничное кредитование. Также недавно было объявлено о сокращении государственных программ. Если повышенный рост ипотечного кредитования сохранится до конца текущего года, АФР будет вынужден принимать меры, направленные на сдерживание роста данного сегмента кредитования. По нашим оценкам, текущая ситуация на рынке недвижимости демонстрирует повышенный спрос. Цены на первичном и вторичном рынке остаются высокими, что стало следствием принятых государством мер.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 July 30
Risk Takers
​​РАССЛЕДОВАНИЕ ARCHEGOS

Март 2021 года запомнился крахом американского хедж-фонда Archegos Capital Management. Из-за снизившихся позиций акций фонд был вынужден увеличить сумму обеспечения (маржинальное требование), под которую были взяты банковские займы. Archegos не смог выполнить данное требование, что привело к ликвидации позиций брокерами. Credit Suisse, один из инвестиционных банков, не успел избавиться от акций фонда до их сильного падения, повлекшие суммарные потери на $5.5 млрд. Позже Совет директоров Credit Suisse инициировал независимое расследование от юридической фирмы Paul, Weiss, Rifkind, Wharton & Garrison LP, чей отчет был выпущен вчера, 29 июля.

Расследование включило 80 интервью и обзор 10 млн документов и других данных. Выводом независимого расследования стало повышение рисков в бизнесе первичных услуг за счет как первой, так и второй линии защиты, недостаточная приоритизация мер по митигированию рисков и надзорные функции. В отчете указано, что риски были очевидными еще в сентябре 2020 года задолго до обвала акций Archegos в марте 2021 года, но риск-контроль банка не оценил их серьезность. В декабре 2020 г. отдел кредитных рисков банка имел данные о топ-5 длинных позициях, которые составляли 175% от стоимости чистых активов. Месяцем позже департамент рисков банка понизил рейтинг фонда с ВВ- до В+. Главным моментом данного провала является игнорирование очевидных рисков в угоду крупному клиенту. В феврале 2021 года риск-менеджеры банка высказали необходимость в дополнительном $1 млрд от Archegos для сокращения кредитного плеча (leverage), однако этого не последовало. Также одной из причин фонда являются сделки по свопу на совокупный доход (total return swap), где фонд не владеет акциями напрямую и соответственно не раскрывает информацию о позициях. Фонд практиковал такие сделки с несколькими банками, которые не имели понятия о полной картине. Важной оговоркой в отчете является отсутствие мошеннических или нелегальных действий и умысла в действиях банка.

Справочно, к первичным услугам банка относятся брокерские услуги, услуги по управлению капиталом и производственными инструментами, кредитование ценными бумагами, консалтинг и риск-консалтинг. Из отчёта юрфирмы первой линией защиты являются сами сотрудники, которые должны идентифицировать риск в операциях. Вторая линия защиты — это отдел кредитных риск, который оценивает риск, ставит лимиты и проводит стресс-тестирование.

Рекомендациями независимого эксперта стали обновление состава руководства, найм опытных риск-менеджеров, оценка риск-культуры у сотрудников, оценка рабочей нагрузки сотрудников, четкое деление обязанностей и зон ответственности, пересмотр риск-аппетита, акцент на репутационном риске и риске контрагента, качество и доступ к информации о рисках (проведение риск-комитетов), оценка карты рисков и многое другое. Представители банка вняли рекомендациям и заявили о необходимости улучшения риск культуры, где поворотным моментом стало падение Archegos.

Credit Suisse в качестве работы над ошибками снизил риск-аппетит, пересмотрел систему внутренних контролей, внес дополнительные требования по существенным транзакциям (material transactions), ужесточил требования по первичным услугам, потребовал назад бонусы 23 сотрудников в размере $70 млн (claw back) и нанял нового риск-управляющего Дэвида Вильдермута (David Wildermuth) из Goldman Sachs, который приступит к своим обязанностям в начале 2022 года.

Данный случай с Archegos подчеркивает важность не только технических навыков, но и наличие компетенции и этики на всех уровнях вертикали менеджмента компаний.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
Risk Takers
​​СПЕЦИАЛИЗАЦИЯ "МОДЕЛИРОВАНИЕ РИСКОВ"

Как мы обещали, запускаем специализацию "Моделирование рисков". Хотим представить Вам первый модуль Специализации.

МОДУЛЬ 1: Основы статистики и моделирование в Excel
Online

"Основы статистики и моделирование в Excel"  - это отличный шанс начать свой путь в профессиональное моделирование, а также хорошая возможность восполнить пробелы в статистике и моделировании. Для прохождения курса, Вам не потребуется дополнительных знаний, только желание стать модельером.

Авторы курсы построили обучение таким образом, что Вам не понадобятся знания алгебры и Вам не придется запоминать или выводить формулы. Самый сложный материал объясняется простым и понятным языком с настоящими наборами данных и примерами из практики.

Помимо профессиональных риск менеджеров и других специалистов финансового сектора, этот курс будет полезен для студентов магистратуры и докторантуры, которые затрудняются с методологической частью своих дипломных работ или исследований.  

📑Основные темы курса:

▪️Центральная предельная теорема
▪️Виды распределений
▪️Способы измерения дисперсий
▪️Корреляция и ковариация
▪️Тестирование гипотез
▪️Интервал уверенности
▪️Линейная регрессия
▪️Логистическая регрессия
▪️ANOVA анализ
▪️VaR
💎По окончанию курса, будут вручены сертификаты.

Тренеры курса — Сауран Сарбасов и Науан Сарбасов

Сауран Сарбасов — Партнёр консалтинговой компании Radius Advisory Lab. Сауран имеет профессиональные сертификаты Professional risk manager (PRM), ACCA и CPA Canada.

Науан Сарбасов — старший консультант консалтинговой компании Radius Advisory Lab. Науан имеет профессиональные сертификаты Google Professional Data Analytics, World Quant University Machine Learning Specialization, а также принимал участие в курсах от IMF.

🗓Дата проведения:
4-5 сентября в 11:00 часов.
Продолжительность 8 часов (4 часа каждый день).

Регистрация заканчивается 3 сентября.

Цена за одного участника для индивидуальных клиентов: 35 000 тенге (оплата по ссылке ниже)
Цена за одного участника для корпоративных клиентов: 45 000 тенге

По всем вопросам можете обращаться 8-(708)-238-40-91 или info@radius-advisory.com

Ждем Вас дорогие друзья на нашем курсе!

Ссылка на регистрацию🔗

Ссылка для оплаты💳
источник
2021 August 02
Risk Takers
​​СТАТИСТИКА БАНКОВСКОГО СЕКТОРА ЗА 6 МЕСЯЦЕВ

На сайте НБРК опубликована статистика банковского сектора по итогам июля. Радует, что из списка банков исключили Capital Bank.
За месяц активы банковского сектора выросли на 2.3% или 782 млрд тенге. Ссудный портфель остался практически без изменений. Несмотря на относительно стабильные показатели, NPL за месяц значительно сократился. Так, за июль неработающие активы сократились с 1.2 трлн до 800 млрд или 33.4%. Лидерами по снижению NPL стали Jusan Bank (-82.6%), Отбасы банк (-20.3%) и АЛЬФА-БАНК (-16%).
Доход банковского сектор за месяцев составил порядка 660 млрд тенге и лидерами по традиции становятся Халык банк (215.6 млрд) и Kaspi (135.3 млрд). Их общий доход превышает более 53% общебанковской прибыли.

В целом ситуация в сектор остается стабильной, однако значительной рост Kaspi несколько смущает. Ссудный портфель банка с начала года вырос почти на 20%, что, по нашему мнению, является агрессивным ростом. Мы понимаем, что это может быть связано с отлагательным эффектом прошлого года, но регулятору стоит обратить внимание на столь существенный рост розничного банка, особенно в период неопределенности, когда количество инфицированных КВИ растет так быстро. Также мы обратили внимание на Альфа-Банк, чей рост составил 15.9%. Для них данный показатель является также высоким, особенно учитывая их бизнес модель. Например, рост Сбера на 15.74% за 6 месяцев нас не смущает, так как в банке относительно высокие стандарты кредитования и высокий уровень провизования по МСФО9. Банки второго эшелона, а именно два китайских банки, а также КЗИ значительно увеличили ссудный портфель, но учитывая их размеры мы не видим существенных рисков для банковской системы.

Мы полагаем, что банковский сектор постепенно повышает финансовую устойчивость, но остаются отдельные банки, за которыми мы стараемся внимательно следить. Надеемся после очистки банковского сектора от проблемных банков, мы не увидим новые дефолты.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 03
Risk Takers
​​ВЛАСТЬ РАЗВИТИЮ ПОМЕХА

  На прошлой неделе, 26 июля, Комиссия по ценным бумагам и биржам (SEC) заявила о введении правила для листингующихся в США китайских компаний, а именно раскрывать риск государственного вмешательства в отчетностях. Позже, 30 июля, Комиссия вовсе приостановила регистрацию и прием заявок на листинг до официального опубликования нового руководства по размещению на американских биржах для китайских участников. Данная мера направлена на защиту инвесторов от риска нормативно-правовой базы Коммунистической партии Китая (КПК) в отношении технологических, а теперь и образовательных, китайских компаний на биржах США.

  В этом году власти Поднебесной не перестают удивлять своими мерами по надзору и администрированию за компаниями и их управленцами. Заголовки пестрят скандалами с Alibaba, Tencent, Didi и последними событиями с образовательными компаниями Gaotu и TAL. Управление по вопросам киберпространства КНР (Cyberspace Administration of China) начало расследование о кибербезопасности в отношении такси-сервиса Didi на сумму $4.4 млрд и заблокировало регистрацию новых пользователей сервиса сразу после крупного размещения в июле этого года. Недавно китайские власти ограничили частные образовательные компании по услугам дополнительного образования и репетиторства, мотивируя это как сокращение классового разрыва в доступе к образованию. Как правило, после объявленных мер регулирования акции компаний снижаются с ростом настороженности и недоверия инвесторов.

  В связи с нерыночным поведением китайских властей американские регуляторы решили ужесточить правила листинга и делистинга китайских компаний. Раннее была предпринята безуспешная попытка провести независимый аудит китайских компаний Советом по надзору за бухгалтерским учетом в публичных компаниях (PCAOB), что привело к отстранению председателя Совета. Это стало следствием принятых в прошлом году поправок о запрете размещения на американских биржах китайским компаниям в случае несоответствия стандартам аудита. В том же году, ноябрь 2020, SEC начала работу над проектом о правилах для китайских котирующихся компаний. Такие действия могут быть считаны как одна из мер в торговых отношениях между двумя государствами, что оказывает давление на американские регуляторы в пересмотре правил и создании поправок.

  Председатель SEC Гари Генслер (Gary Gensler) заявил, что новое правило по раскрытию риска регуляторной среды Китая — это ответ на китайские ограничения для своих компаний в привлечении капитала в США. Поскольку китайские регуляторы вводили ограничения на поиск капитала извне, их компании нашли решение в виде регистрации своих компаний как субъекты с переменной долей участия (variable interest entities, VIE). Такая юридическая форма позволяет быть зарегистрированным через офшорную компанию со 100% иностранными инвестициями и владением всех видов деятельности, генерирующих прибыль. Однако, для таких компаний китайские власти планируют блокировать размещение на зарубежных биржах несмотря на регистрацию субъекта за пределами Китая. По данным Reuters со ссылкой на Refinitv, сумма листингов китайских компаний достигла $12.8 млрд, а всего котирующихся компаний-418. Такое присутствие на биржах требует повышенного внимания, которое будет уделено теперь и компаниям с концентрацией операционной деятельности на территории Китая.

  Текущая ситуация в очередной раз демонстрирует, что государственное вмешательство в рыночные отношения лишь препятствует развитию бизнеса и портит инвестиционный климат. В нашей стране представители власти тоже ратовали за централизованное управление экономики, стоит напомнить желание контролировать продуктовые цены “во благо народа”. Но как показывает практика, можно добиться обратного эффекта.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 04
Risk Takers
​​ИТОГИ СТРЕСС-ТЕСТИРОВАНИЯ EBA

В прошлую пятницу Европейский банковский регулятора (EBA) опубликовал результаты проведенного стресс-тестирования. Согласно отчету при очень тяжелом сценарии («severe scenario») банковский сектор ЕС останется выше коэффициента CET1, равного 10%, с снижением капитала в размере 265 млрд евро против начального коэффициента CET1 в 15%. Минимальные показатель достаточности капитала приходится на 2023 год – 10.2%. Также EBA отмечает, что потери по кредитам, как и в предыдущих подобных упражнениях, могли бы объяснить большую часть сокращения капитала.

В рамках данного упражнения в качестве стрессового сценария допускается более длительное влияние COVID-19.
«Стресс-тест в этом году характеризуется неблагоприятным сценарием, который предполагает длительный сценарий Covid-19 в условиях «более низкие для более длительных» процентных ставок. С кумулятивным падением ВВП за трехлетний период на 3,6% в ЕС и отрицательным кумулятивным падением ВВП каждого государства-члена, неблагоприятный сценарий 2021 года является очень серьезным, учитывая также более слабую макроэкономическую отправную точку в 2020 в результате пандемии. Базовый сценарий также предоставляет некоторую сопоставимую информацию об отдельных банках в контексте постепенного выхода из пандемии.» - говорится в публикации.

Результаты также показывают разброс по банкам. Например, те банки, которые больше ориентированы на внутреннюю деятельность или с более низким чистым процентным доходом (NII), демонстрируют более высокое сокращение капитала.

Убытки банков от кредитного риска составляют 308 млрд евро или снижение CET1 на 423 б.п. Убытки рыночного риска значительно ниже. На долю рыночного риска приходится 102 млрд евро или 102 б.п.. Стоит отметить, что EBA также оценивает потери по операционным рискам. По итогам данного стресс-тестирования убытки от опер.рисков составили 49 млрд евро или 68 б.п. Результаты в разрезе банков при базовом и стрессовом сценарии были опубликованы EBA, для транспарентности процесса, что вызывает уважение.

Справочно.
Стресс-тест в масштабах ЕС инициируется и координируется EBA и проводится в сотрудничестве с компетентными органами ЕС, в том числе с Европейским центральным банком (ЕЦБ) для Банковского союза и Европейским советом по системным рискам (ESRB). EBA разрабатывает общую методологию и отвечает за окончательное распространение результатов. Неблагоприятный сценарий разрабатывается совместно ESRB и ЕЦБ, а базовый сценарий предоставляется национальными центральными банками. Компетентные органы, включая Банковский надзор ЕЦБ за банками зоны евро, несут ответственность за то, чтобы банки правильно применяли общую методологию. В частности, они несут ответственность за оценку надежности и надежности предположений, данных, оценок и результатов банков, а также за соответствующие действия надзорного органа.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
Risk Takers
​​СПЕЦИАЛИЗАЦИЯ "МОДЕЛИРОВАНИЕ РИСКОВ"

Как мы обещали, запускаем специализацию "Моделирование рисков". Хотим представить Вам первый модуль Специализации.

МОДУЛЬ 1: Основы статистики и моделирование в Excel
Online

"Основы статистики и моделирование в Excel"  - это отличный шанс начать свой путь в профессиональное моделирование, а также хорошая возможность восполнить пробелы в статистике и моделировании. Для прохождения курса, Вам не потребуется дополнительных знаний, только желание стать модельером.

Авторы курсы построили обучение таким образом, что Вам не понадобятся знания алгебры и Вам не придется запоминать или выводить формулы. Самый сложный материал объясняется простым и понятным языком с настоящими наборами данных и примерами из практики.

Помимо профессиональных риск менеджеров и других специалистов финансового сектора, этот курс будет полезен для студентов магистратуры и докторантуры, которые затрудняются с методологической частью своих дипломных работ или исследований.  

📑Основные темы курса:

▪️Центральная предельная теорема
▪️Виды распределений
▪️Способы измерения дисперсий
▪️Корреляция и ковариация
▪️Тестирование гипотез
▪️Интервал уверенности
▪️Линейная регрессия
▪️Логистическая регрессия
▪️ANOVA анализ
▪️VaR
💎По окончанию курса, будут вручены сертификаты.

Тренеры курса — Сауран Сарбасов и Науан Сарбасов

Сауран Сарбасов — Партнёр консалтинговой компании Radius Advisory Lab. Сауран имеет профессиональные сертификаты Professional risk manager (PRM), ACCA и CPA Canada.

Науан Сарбасов — старший консультант консалтинговой компании Radius Advisory Lab. Науан имеет профессиональные сертификаты Google Professional Data Analytics, World Quant University Machine Learning Specialization, а также принимал участие в курсах от IMF.

🗓Дата проведения:
4-5 сентября в 11:00 часов.
Продолжительность 8 часов (4 часа каждый день).

Регистрация заканчивается 3 сентября.

Цена за одного участника для индивидуальных клиентов: 35 000 тенге (оплата по ссылке ниже)
Цена за одного участника для корпоративных клиентов: 45 000 тенге

По всем вопросам можете обращаться 8-(708)-238-40-91 или info@radius-advisory.com

Ждем Вас дорогие друзья на нашем курсе!

Ссылка на регистрацию🔗

Ссылка для оплаты💳
источник
2021 August 05
Risk Takers
​​ОБ ОТСТРАНЕНИИ ПРЕДСЕДАТЕЛЯ СОВЕТА ПО НАДЗОРУ ЗА БУХГАЛТЕРСКИМ УЧЕТОМ

 По просьбе наших читателей хотели уточнить момент касательно отстранения председателя Совета по надзору за бухгалтерским учетом в публичных компаниях (PCAOB), случившегося в июне 2021 года. Как мы писали в посте выше, данная кадровая перестановка стала следствием кампании в отношении китайских компаний, публично размещающихся в США. Ниже хотим провести ретроспективу этим событиям.

 Отношения между двумя державами обострились во время президентства Трампа. Напряженность выражалась не только торговыми войнами и пошлинами, но и обвинениями о распространении Covid-19. К концу президентства Трамп решил сделать забор повыше и подписал Закон о привлечении иностранных компаний к ответственности (Holding Foreign Companies Accountable Act, HFCAA), обязывающий компании следовать аудиторским законам США. Закон был подписан в декабре 2020 года и вошел в силу в марте 2021 года. HFCAA ведет к делистингу компаний в случае необеспечения американского регулятора данными об аудите в течение 3 лет. Закон официально не направлен на китайские компании, но именно они и пострадают от этого нововведения. PCAOB потребовал аудиторские данные по результату аудита, так как китайские власти запретили своим аудиторам передавать аудиторские данные иностранным органам. Отправной точкой стала фальсификация отчетности китайской кофейной компании Luckin Coffee в 2019 году до их IPO. Несмотря на отрицания, действия двух государств носят политический характер и являются средствами давления как на оппонента, так и на компании и регуляторы.

 Через 3 месяца после начала реализации закона председатель PCAOB Уильям Дюнке (William Duhnke) был отстранен. Официальная причина не была названа, но поводом могли стать недостаточно решительные действия в отношении китайских компаний и применения мер к ним. Сторонником более жестких мер является председатель Комиссии по ценным бумагам и биржам (SEC) Гари Генслер (Gary Gensler), который и инициировал отстранение Дюнке и обновление руководящего состава PCAOB. После подписания закона и вступления в силу PCAOB был обязан доработать исключения, при которых китайские компании не могут быть привлечены к ответственности. Дедлайном данных правок был 12 июля этого года, который был пропущен и стал поводом для пересмотра закона в целом. Сенат США вынес на рассмотрение уменьшение срока для делистинга компаний с 3 до 2 лет, но данная правка не прошла еще Палату Представителей.

Будем с интересом наблюдать регуляторные нововведения и ответные меры компаний.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 06
Risk Takers
НОВОСТИ ИЗДАЛЕКА

  Вчера, 5 августа, была выдвинута кандидатура на пост руководителя Управления контролёра по денежному обращению (Office of the Comptroller of the Currency, O.C.C.) США. Новым кандидатом является уроженка Казахстана Сауле Омарова, профессор Университета Корнелл с экспертизой в области финансового регулирования, корпоративного права, международных финансов, банковского регулирования и корпоративных финансов. До академической карьеры Сауле Омарова работала в компании Group of Davis, Polk, & Wardwell, где специализировалась на корпоративных транзакциях и консалтинговой работе в области финансового регулирования. В 2006–2007 гг, г-жа Омарова работала специальным советником в Министерстве финансов США (U.S. Department of the Treasury) в области регуляторной политики в период президентства Дж. Буша. Получила образование в Московском государственном университете, Университете Висконсин-Мэдисона и юридической школе Северо-Западного Университета.

  Управление контролёра по денежному обращению — это федеральное агентство в структуре Минфина США, отвечающее за регулирование деятельности национальных и международных банков и осуществляющее их надзор. Также этот регулятор имеет полномочия рассматривать банковские уставы, проводить ежеквартальные банковские проверки, облагать административными штрафами, обеспечивать этичную банковскую деятельность, конкуренцию и прозрачный доступ к финансовым продуктам. Директор Управления назначается приказом Президента США сроком на 5 лет.

  От возможного назначения г-жи Омаровой финансовые эксперты ожидают ужесточения в регулировании криптовалютами, банками и финтех компаниями. Как академик Сауле Омарова известна своими публикациями на тему Национального инвестиционного органа (National Investment Authority, NIA). Идея создания Национального инвестиционного органа (National Investment Authority, NIA) заключается в обеспечении стабильности и целостности финансовой системы. Это может быть осуществлено как способ управления пенсионными отчислениями и государственными долями в спасенных компаниях, создание нового класса активов и ответ на системные кризисы как Covid-19. В кооперации с Министерством финансов США и Федеральной резервной службой новый орган нацелен решать проблемы системно и действовать как национальная компания по управлению капиталом (national capital management corporation, NCMC). Такая структура будет включать в себя несколько инвестиционных фондов, инвестирующие в проекты через процесс аукциона.

  Для заинтересовавшихся г-жа Омарова выпустила работу Why we need a National Investment Authority от 1 апреля 2020 года, в которой аргументирует за создание такого органа.

Желаем всем нашим соотечественникам и выходцам из Казахстана успехов и вдохновлять нас своими достижениями.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 09
Risk Takers
​​ОБЗОР ГОДОВОГО ОТЧЕТА САМРУК-КАЗЫНА

В конце прошлой недели на сайте Kase был опубликован годовой отчет ФНБ «Самрук-Казына». Сразу в глаза бросается оформление отчета. Кажется, коллеги отказались от сторонних услуг и сделали отчет самостоятельно, что отличается от того, что делают портфельные компании Фонда.

Возможно мы ранее упустили интересную новость, которая была описана в ключевых событиях за ноябрь прошлого года. Как выяснилось Фонд вошел в десятку самых эффективных фондов мира.

«Председатель Правления Фонда Ахметжан Есимов вошел в Топ-10 руководителей инвестиционных организаций наряду с Председателем Федеральной Резервной Системы США и первыми руководителями мировых суверенных фондов, включая Китайскую инвестиционную корпорацию (CIC), суверенный Фонд ОАЭ Mubadala (Mubadala Investment Company), а также Фонд национального благосостояния Кувейта (Kuwait Investment Authority).» - говорится в отчете.

Мы даже не знали, что Фондом управляют люди, которые являются мировыми лидерами управления инвестиционных организаций. Хотя есть множество различных рейтингов, в которых казахстанские компании и финансовые организации являются лидерами, но большинство из рейтингов не всегда объективны.

Еще одним достижением можно назвать оценку прозрачности Фонда в рейтинге прозрачности суверенных фондов благосостояния (СФБ) Linaburg-Maduell Transparency Index. Согласно опубликованной информации, Фонд получил максимально возможные 10 баллов, наряду с такими фондами как Сингапур (Temasek), Объединенные Арабские Эмираты (Mubadala) и Норвегия (GPFG). Мы на самом деле можем отметить прозрачность Самрука, а также призвать банки следовать их примеру. Как показывает практика Казахстана банки менее прозрачны и более того, не все БВУ публикуют свои аудированные отчетности. Насколько мы помним, у некоторых квазигосудартсвенных компаний этот факт является критерием при оценке устойчивости БВУ при размещении депозитов.

Кстати, коллеги из Самрука не забыли про приоритеты Фонда, одним из которых является переход на принципы ESG — это забота об окружающей среде, людях и передовая практика корпоративного управления. Мы очень надеемся, что ESG действительно будет одним из главных приоритетов и также ESG критерии должны учитываться Фондом при размещении депозитов в БВУ.

В разделе об устойчивом развитии указано, что 9 сотрудников имеют международную квалификацию CFA. Нам как рисковикам очень жаль, что коллеги не рассказали о всех FRM/PRM, которые работаю в группе Самрука. Возможно, акцент не был сделан ввиду того, что управление рисками курирует юрист, который не является профессиональным специалистом в области риск-менеджмента. Мы знаем, насколько сильные специалисты по рискам работают в Самруке, поэтому хотелось бы чтобы их статус был повышен и они подчинялись напрямую председателю. Это в значительной степени повысит риск-культуру Фонда и позволит улучшить корпоративное управление.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 10
Risk Takers
​​ЦЕНЫ НА ЖИЛЬЕ ПРОДОЛЖИЛИ РОСТ В ИЮЛЕ

  Казахстан продолжает сохранять высокий спрос на рынке недвижимости. Согласно данным БНС АСПиР за июль количество сделок купли-продажи жилья составило 46255 ед., что на 14.4% меньше, чем месяцем ранее. Несмотря на изменение динамики роста говорить о стабилизации рынка пока рано. Текущий уровень сделок как минимум на 40% превышает его относительно «нормальное» значение. Учитывая высокий спрос цены остаются завышенными. Средняя цена на новое жилье в июле выросла на 0.4% и составила 339.9 тысяч, в то время как благоустроенное жилье за месяц выросло на 1.1% и цена достигла 270.4 тысяч тенге за метр.  

  Как все понимают резкий рост цен был вызван досрочным изъятием пенсионных отчислений, но как показывает статистика цены могли расти не только исходя из спроса и предложения. Нам кажется, что часть сделок, которая заключалась последние 12 месяцев на вторичном рынке могла быть искусственно завышена. Например люди, которые хотят снять пенсионные деньги могли совершать фиктивные сделки по завышенным ценам. Если посмотреть на статистику разницы цен начиная с 2019 года, то мы видим, что стоимость первичного жилья превышала цены на вторичное на 46.7% или на 88.2 тысячи тенге. Такие значения сохранялись до первой половины 2020 года. После активных обсуждений о том, что разрешат досрочно изымать, пенсионные отчисления разрыв стал существенно сокращаться. Минимальным значением разрыва с января 2019 года по июль 2021 года стало значение за последний указанный период. Согласно официальной статистике цены на первичное жилье превышали вторичное на 25.7% или на 69.6 тысяч тенге. Учитывая постоянные высказывания строителей и их лоббистов, в которых они говорят о росте себестоимости строительства и цен на строительные материалы, данный разрыв не должен был сокращаться. Нам очевидно, что столь существенное сокращение разрыва происходило благодаря фиктивным сделкам. Вот так неотлаженные механизмы приводят к подобным дисбалансам на рынке.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 11
Risk Takers
​​ДЕФОЛТЫ ВОЗВРАЩАЮТСЯ К ДОПАНДЕМИЧЕСКОМУ УРОВНЮ

  Вчера рейтинговое агентство Moody’s опубликовало статистику дефолтов за июль. Согласно данным агентства глобальный уровень корпоративных дефолтов вернулся к допандемическому уровню.

«Сильный экономический подъем и достаточная ликвидность удерживают дефолты на низком уровне: только четыре корпоративных эмитента с рейтингом Moody’s объявили дефолт в июле.» - говорится в публикации агентства.

За последние 12 месяцев уровень дефолтов эмитентов спекулятивного рейтинга снизился до 3.3% по сравнению с циклическим пиком в 6.8% в декабре 2020 года. Текущий показатель дефолтов, как пишут аналитики, соответствует уровню февраля 2020 прошлого года.

  Подобная статистика может считаться позитивным сигналом для рынка, однако в некоторых странах результаты значительно лучше.

  В Казахстане официальная статистика говорит нам, что страна не только улучшила показатели NPL, но и стремится к историческому минимуму. Согласно официальным данным NPL по итогам прошлого месяца составил 4.77% или 800 млрд тенге. Напомним месяцем ранее NPL находился на отметке 7.18%, что на 400.4 млрд тенге выше уровня июля. Если так дальше пойдет в официальной статистике NPL составит 0%, а наши банкиры будут давать лекции специалистам из JPMorgan или Bank of America как добиться таких результатов.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник
2021 August 12
Risk Takers
МАРК БРЭНСОН ВОЗГЛАВИЛ BAFIN ПОСЛЕ СКАНДАЛА WIRECARD

  2 августа Марк Брэнсон начал свою работу в качестве главы финансового надзора Германии (Bafin). До этого в течение семи лет руководил аналогичным агентством в Швейцарии. Решение о том, что Марк возглавит Bafin было озвучено в марте министром финансов Германии. Тогда это было мотивировано необходимостью реформ агентства. Напомним, в январе министр финансов уволил тогдашнего главу Bafin Феликса Хуфельда и его заместителя Элизабет Рогеле за то, как они разобрались со скандалом с Wirecard.

  Напомним, дело с Wirecard получило ход после расследования Financial Times опубликованного в октябре 2019 года. В расследовании говорится, что Wirecard мошеннически завышали реальный объем продаж и прибыли на предприятиях в Дубай и Ирландии. Тогда в Wirecard заявили, что FT манипулирует рынком и отвергали обвинения. Стоит также отметить, что аудитором Wirecard был один из аудиторов «большой четверки» - Ernst & Young. EY почти десять лет проводил неквалифицированные аудиторские проверки в Wirecard. После разразившегося скандала европейский регулятор заявил, что данный случай выявил “недостатки в надзоре и обеспечении соблюдения финансовой отчетности Wirecard” и побудил Берлин поработать над радикальным пересмотром нормативных требований в сфере аудита. Как сказал министр финансов Германии, трудно понять почему E&Y не смог выявить бухгалтерские махинации.

  Мы надеемся, что новый глава регулятора Германии Bafin добьется внушительных результатов и заставит аудиторов более серьезно относиться к своей работе и проводить аудит качественнее. Мы будем внимательно следить за реформами агентства и стимулировать наш рынок развиваться не отставая от Европы.

Телеграм-канал @RiskTakersKZ@RiskTakersKZ
источник